Европа больше не «развивающийся» рынок для китайских электромобилей. У Zeekr, BYD, MG (SAIC), Polestar и Nio есть собственные европейские сети дистрибуции. Xpeng, Leapmotor (в партнёрстве со Stellantis) и другие их выстраивают. Для независимого импортёра это одновременно хорошая новость (продукт омологирован, бренд убедителен) и вызов (лёгкие позиции заняты). Таков ландшафт 2026 года.
Ситуация с пошлинами
Европейская тарифная рамка для китайских электромобилей менялась быстро. По состоянию на 2024-26:
- Компенсационные пошлины на электромобили китайского происхождения — ЕС ввёл ставки от ~17 % (Tesla Shanghai) до 35 %+ (несотрудничавшие производители). Группа Geely, BYD и большинство крупных китайских экспортёров попадают в средний диапазон ~20-25 % — поверх стандартной импортной пошлины ЕС в 10 %.
- Великобритания после брексита — эквивалентные компенсационные пошлины не вводились, поэтому китайские электромобили могут быть в Великобритании дешевле, чем в странах ЕС.
- Норвегия, Исландия, Швейцария — вне компенсационного режима ЕС, что создаёт арбитражные возможности на отдельных направлениях.
Расчёт пошлины для конкретного автомобиля требует знания точной ставки, присвоенной его производителю. Считать цену поставки, не подтвердив её, — типичная ошибка начинающего импортёра.
Омологация — цель это WVTA
Для выхода на рынок ЕС целевая омологация — WVTA (одобрение типа транспортного средства целиком). Получить её дорого, но она действует во всех 27 странах ЕС. У большинства крупных китайских производителей, экспортирующих в Европу, WVTA уже есть для определённых сочетаний комплектации и конфигурации: вы пользуетесь существующей омологацией, а не создаёте новую.
У Великобритании после брексита своё одобрение типа GB, но машины с WVTA ЕС принимаются широко. Норвегия, Швейцария и Исландия принимают омологацию ЕС плюс свои требования по выбросам.
Какие бренды доминируют в Европе
Zeekr
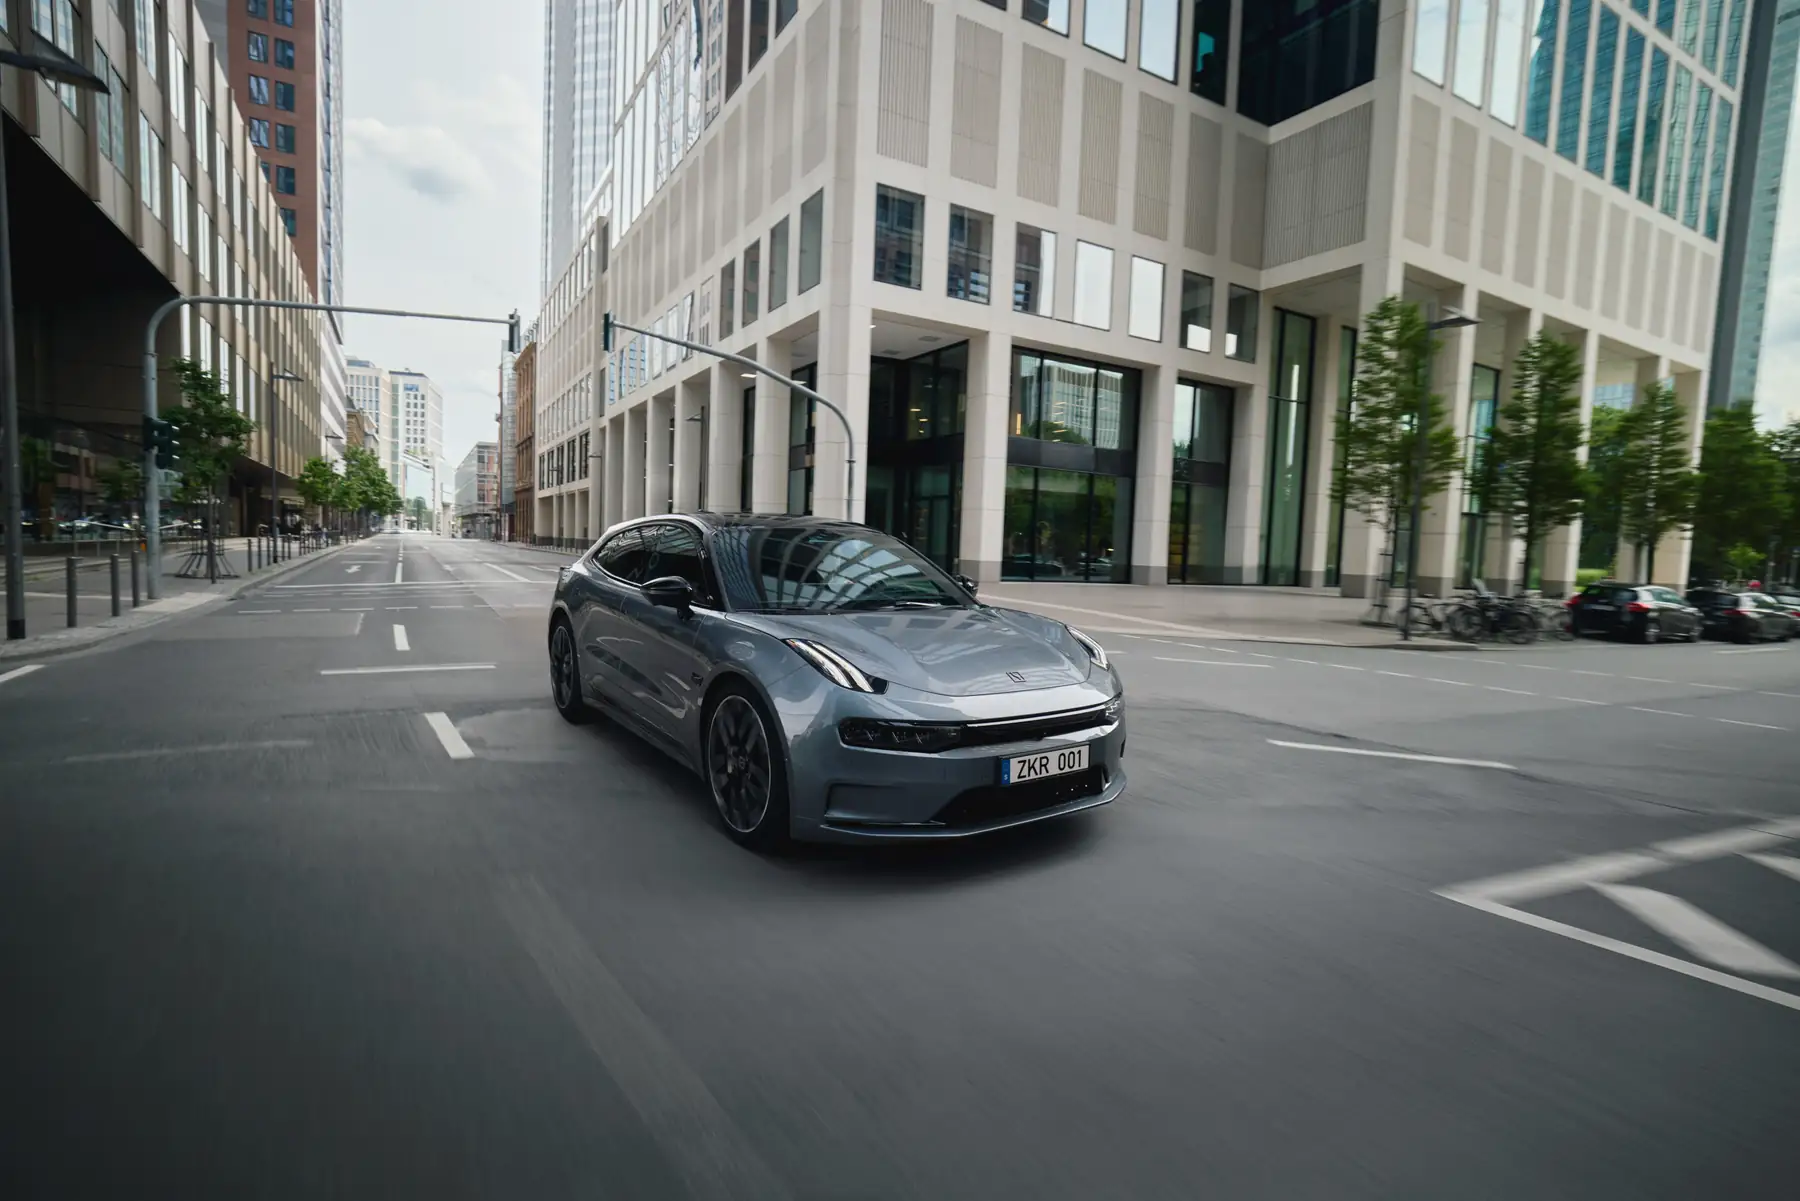
Собственная европейская дистрибуция с дилерскими сетями в Нидерландах, Бельгии, Германии, Австрии, Швеции — и расширяется. Zeekr 001, 007 (продаётся в ЕС как 7GT), X и грядущий 9X. Спроектированы в Гётеборге, что хорошо воспринимается европейским покупателем. Позиционируются против электрических Audi/BMW/Mercedes по более низким ценам.
BYD
Заметное европейское присутствие с Atto 3, Dolphin, Seal и Han. Дилерская сеть в большинстве стран ЕС. Массовое позиционирование.
MG (SAIC)
Продаётся в Европе как британская марка (какой исторически и была). Очень сильные позиции в Великобритании. MG4, MG ZS EV, MG HS PHEV. Агрессивные цены и зрелая европейская сервисная сеть.
Polestar
Формально китайского производства (Geely Holding), но позиционируется и продвигается как шведский бренд. Хороший приём в Европе. Polestar 2, 3, 4.
Nio
Премиальный электробренд с инфраструктурой замены батарей. Присутствует в Северной Европе (особенно в Норвегии). Охват меньше, чем у Zeekr/BYD, но растёт.
Xpeng
Выстраивает европейское присутствие. Изначально сильна в Норвегии и Нидерландах, расширяется.
Leapmotor
Партнёрство со Stellantis означает, что автомобили Leapmotor продаются через розничные сети Stellantis на отдельных европейских рынках. Это иная модель канала, чем прямая дистрибуция, которую выбирает большинство других китайских брендов.
Где у независимых дилеров ещё есть пространство
Вторичные европейские рынки
Страны Балкан (Албания, Македония, Косово, Босния), Восточная Европа (Болгария, Румыния, Сербия, Грузия) и некоторые периферийные западноевропейские рынки имеют менее развитые дилерские сети китайских электромобилей, чем основные рынки ЕС. Независимые импортёры могут работать там, не сталкиваясь лоб в лоб с крупными дистрибьюторами.
Торговля подержанными китайскими электромобилями
Сегмент подержанных китайских электромобилей внутри Европы ещё формируется. Двух-трёхлетние Zeekr и BYD из первых волн поставок начинают появляться на вторичном рынке. Дилеры, агрегирующие их для трансграничной продажи, могут закрепиться.
Отдельные нишевые модели
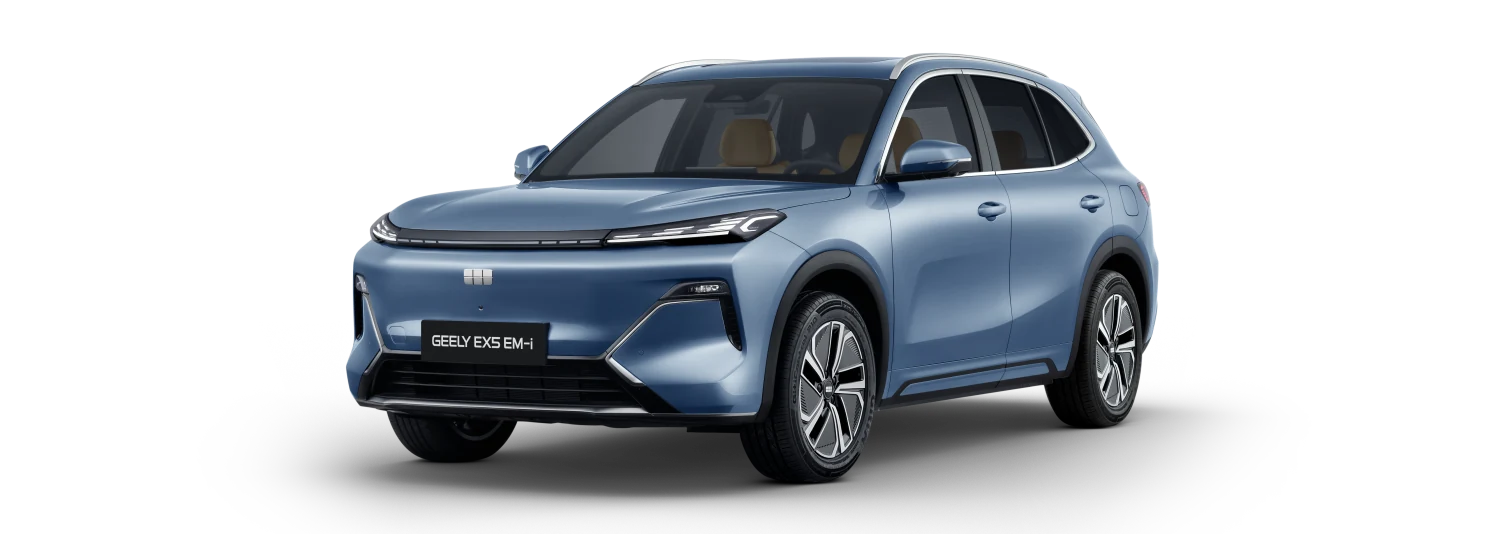
У китайских производителей часто есть в домашней линейке модели, у которых пока нет европейской дистрибуции — супергибрид Geely Starray EM-i 2026 года тому пример на начало 2026-го. Независимые импортёры, умеющие работать с WVTA, могут представить их европейским дилерам.
Реалистичная экономика в 2026 году
Компенсационная пошлина ЕС заметно сжала маржу прямого импорта из Китая. Автомобиль, который по FOB был на 40 % дешевле европейского аналога, после учёта пошлины, затрат на WVTA и европейской розничной инфраструктуры может оказаться дешевле лишь на 20-25 %. Ценностное предложение по-прежнему реально, но «китайская цена» — уже не главный аргумент.
Великобритания после брексита заметно выгоднее собственно ЕС по экономике импорта китайских электромобилей. Некоторые модели группы Geely достигают в Великобритании цен, существенно ниже европейских за тот же автомобиль.
С чего начать в Европе
Независимому дилеру, рассматривающему выход в Европу:
- Подтвердите наличие WVTA для выбранной модели и комплектации — у производителя или через наш экспортный офис.
- Разберитесь в своей конкретной ставке компенсационной пошлины на основании присвоенного производителю тарифного кода.
- Выберите рынок, где официальная дистрибуция слаба: Балканы, периферийная Восточная Европа, Великобритания для отдельных моделей.
- Заложите в бюджет сервисную инфраструктуру европейского уровня — ожидания европейского покупателя высоки.
Смотрите наши заметки по балканскому рынку с конкретными дилерскими рекомендациями для региона.