Europa ist für chinesische E-Autos kein „aufstrebender“ Markt mehr. Zeekr, BYD, MG (SAIC), Polestar und Nio haben allesamt eigene europäische Vertriebsnetze. Xpeng, Leapmotor (in Partnerschaft mit Stellantis) und andere bauen aus. Für einen unabhängigen Importeur ist das gute Nachricht (das Produkt ist homologiert, die Marke glaubwürdig) und Herausforderung zugleich (die einfachen Positionen sind besetzt). Das ist die Lage 2026.
Die Zollsituation
Europas Zollrahmen für chinesische E-Autos hat sich rasch entwickelt. Stand 2024-26:
- Ausgleichszölle auf E-Autos chinesischen Ursprungs — die EU verhängte Sätze von ~17 % (Tesla Shanghai) bis über 35 % (nicht kooperierende Hersteller). Die Geely-Gruppe, BYD und die meisten großen chinesischen Exporteure liegen im mittleren Bereich von ~20-25 %, zusätzlich zum EU-Standardzoll von 10 %.
- Großbritannien nach dem Brexit — keine vergleichbaren Ausgleichszölle, weshalb chinesische E-Autos dort günstiger sein können als in EU-Ländern.
- Norwegen, Island, Schweiz — außerhalb des EU-Ausgleichsregimes, was auf bestimmten Korridoren Arbitragechancen schafft.
Die Zollberechnung für ein konkretes Fahrzeug erfordert den exakt zugewiesenen Satz des Herstellers. Eine Lieferung ohne diese Bestätigung zu bepreisen, ist ein typischer Erstimporteur-Fehler.
Homologation — Ziel ist die WVTA
Für den EU-Markteintritt ist die Ziel-Homologation die WVTA (Whole Vehicle Type Approval). Sie ist teuer zu erlangen, gilt aber in allen 27 Mitgliedstaaten. Die meisten großen chinesischen Hersteller mit Europa-Export haben für bestimmte Ausstattungs- und Konfigurationskombinationen bereits WVTA — Sie nutzen also eine bestehende Homologation, statt eine neue zu schaffen.
Großbritannien hat nach dem Brexit eine eigene GB-Typgenehmigung, Fahrzeuge mit EU-WVTA werden aber breit akzeptiert. Norwegen, die Schweiz und Island akzeptieren die EU-Homologation plus ihre spezifischen Emissionsanforderungen.
Welche Marken Europa dominieren
Zeekr
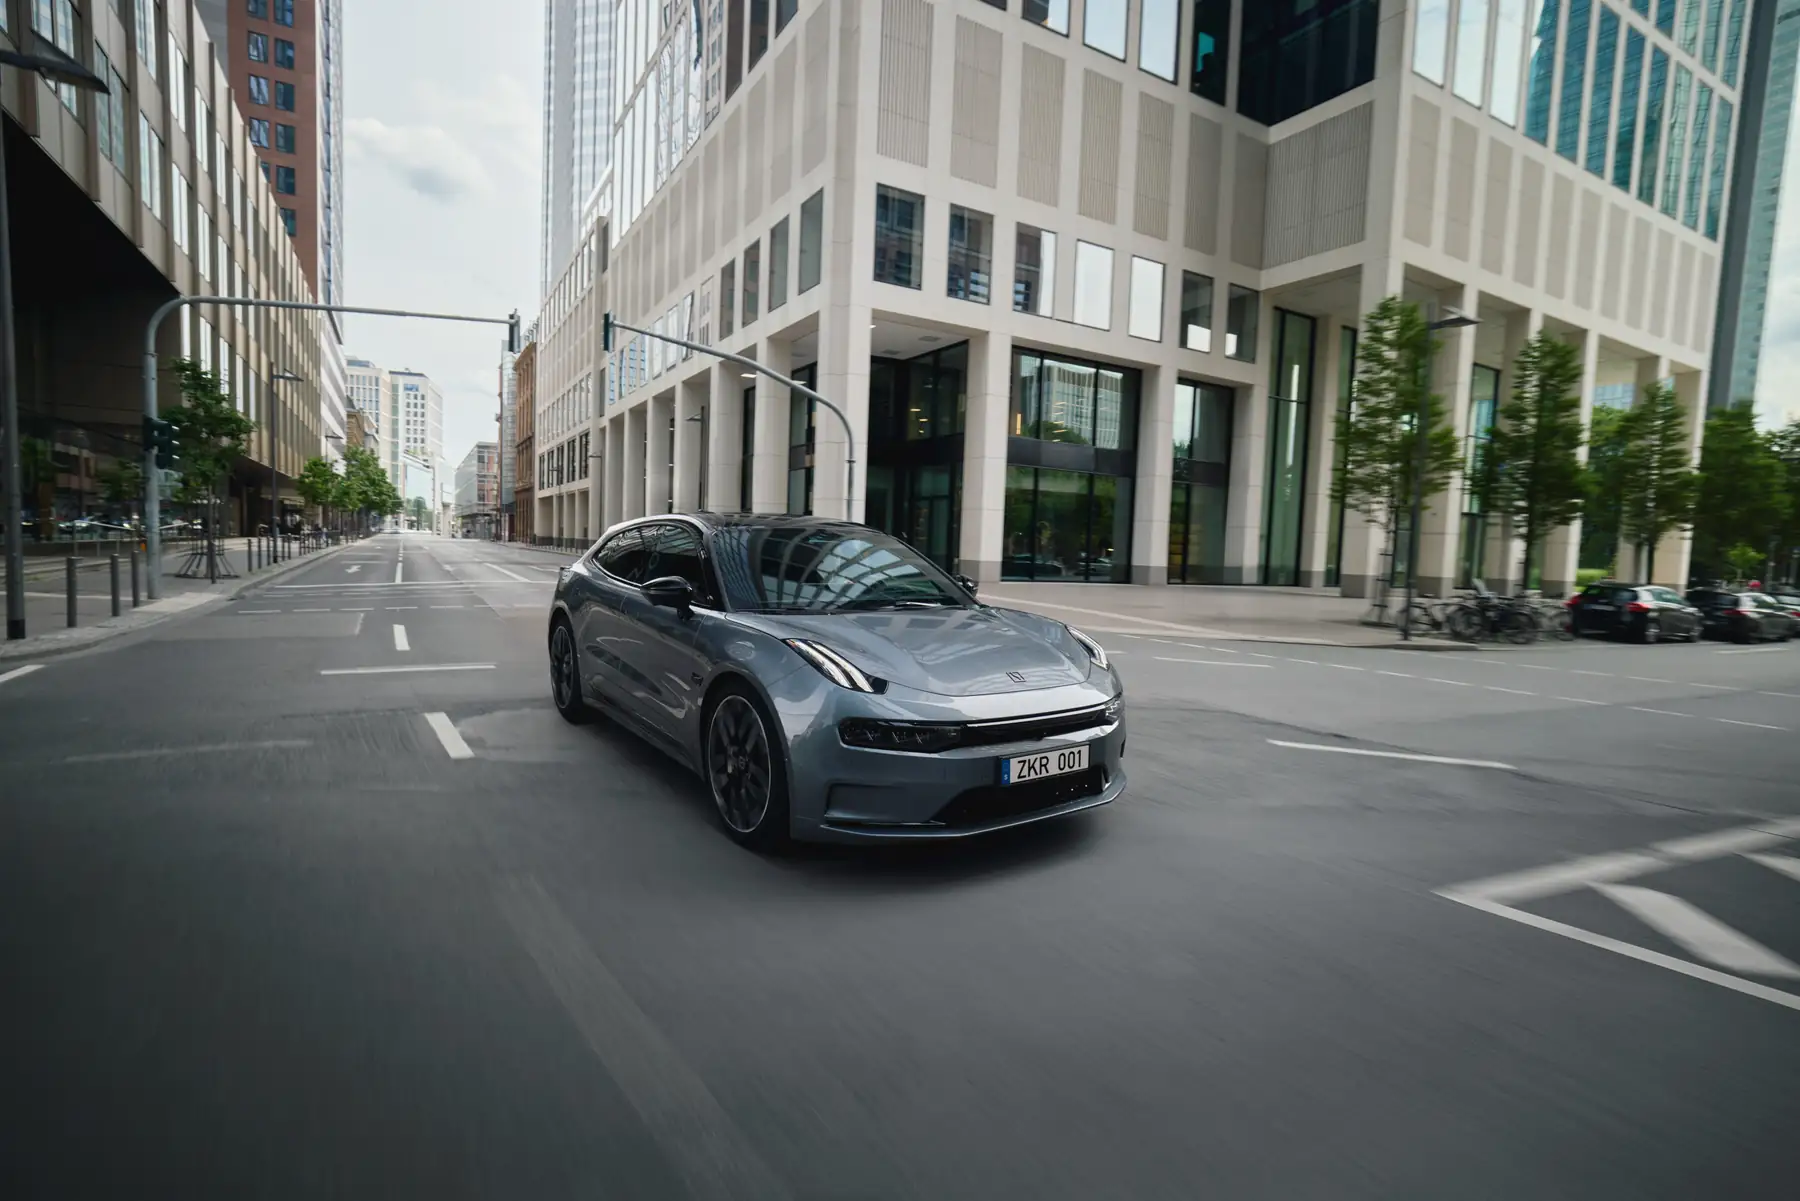
Eigene europäische Distribution mit Händlernetzen in den Niederlanden, Belgien, Deutschland, Österreich, Schweden — und im Ausbau. Zeekr 001, 007 (in der EU als 7GT verkauft), X und der kommende 9X. In Göteborg gestaltet, was bei europäischen Käufern gut ankommt. Positioniert gegen die Elektromodelle von Audi/BMW/Mercedes zu niedrigeren Preisen.
BYD
Deutliche europäische Präsenz mit Atto 3, Dolphin, Seal und Han. Händlernetz in den meisten EU-Ländern. Mainstream positioniert.
MG (SAIC)
Wird in Europa vermarktet, als wäre es eine britische Marke (was sie historisch war). Sehr starke Präsenz in Großbritannien. MG4, MG ZS EV, MG HS PHEV. Aggressive Preise, ausgereiftes europäisches Servicenetz.
Polestar
Technisch in China gefertigt (Geely Holding), aber als schwedische Marke positioniert und vermarktet. Starke europäische Resonanz. Polestar 2, 3, 4.
Nio
Premium-Stromer mit Batteriewechsel-Infrastruktur. In Nordeuropa präsent (besonders Norwegen). Kleinerer Fußabdruck als Zeekr/BYD, aber wachsend.
Xpeng
Baut europäische Präsenz auf. Anfangs stark in Norwegen und den Niederlanden, im Ausbau.
Leapmotor
Durch die Stellantis-Partnerschaft werden Leapmotor-Fahrzeuge in bestimmten europäischen Märkten über Stellantis-Handelsnetze verkauft. Das ist ein anderes Kanalmodell als die Direktdistribution der meisten anderen chinesischen Marken.
Wo unabhängige Händler noch Raum haben
Sekundäre europäische Märkte
Balkanländer (Albanien, Nordmazedonien, Kosovo, Bosnien), Osteuropa (Bulgarien, Rumänien, Serbien, Georgien) und einige periphere westeuropäische Märkte haben weniger entwickelte Händlernetze für chinesische E-Autos als die großen EU-Märkte. Unabhängige Importeure können dort arbeiten, ohne frontal gegen die großen Distributoren anzutreten.
Handel mit gebrauchten chinesischen E-Autos
Das Segment gebrauchter chinesischer E-Autos innerhalb Europas entsteht gerade erst. Zwei- bis dreijährige Zeekr und BYD aus den ersten Auslieferungswellen tauchen auf dem Gebrauchtmarkt auf. Händler, die diese für grenzüberschreitende Verkäufe bündeln, können Positionen aufbauen.
Spezifische Nischenmodelle
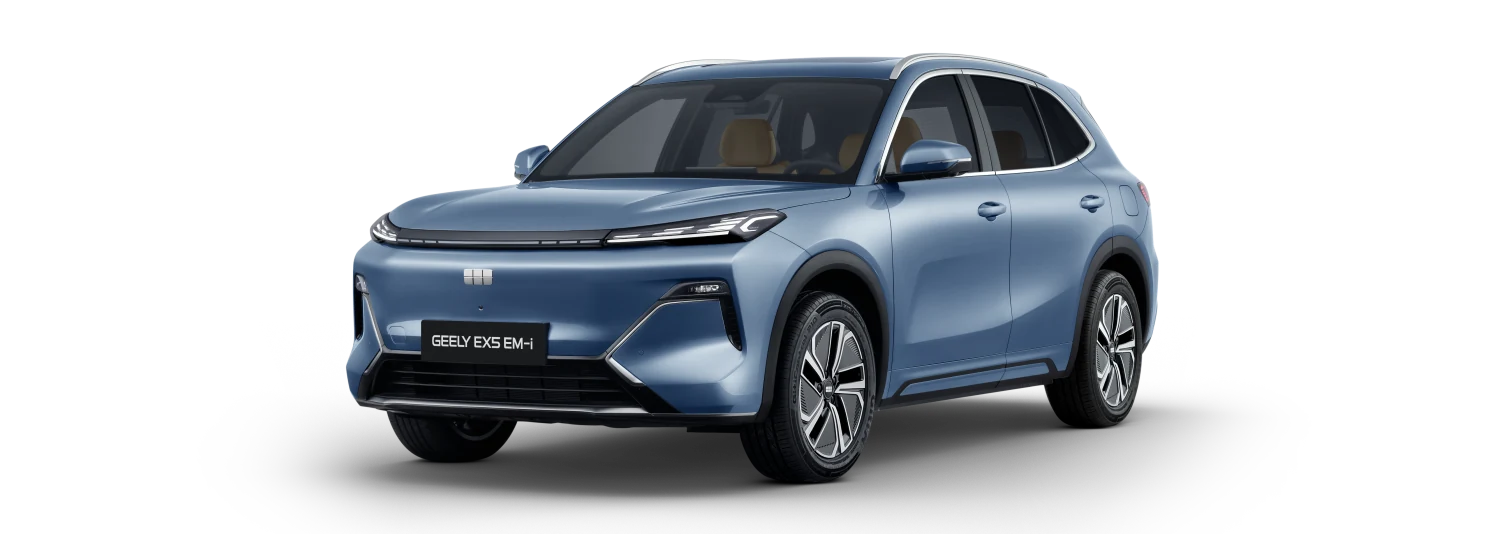
Chinesische Hersteller haben oft Modelle im Heimatprogramm, die in Europa noch nicht vertrieben werden — der Super-Hybrid Geely Starray EM-i 2026 ist Anfang 2026 ein Beispiel. Unabhängige Importeure mit WVTA-Kompetenz können sie europäischen Händlern zugänglich machen.
Realistische Wirtschaftlichkeit 2026
Der EU-Ausgleichszoll hat die Margen für direkte China-Importe spürbar gedrückt. Ein Fahrzeug, das ab FOB 40 % günstiger war als das europäische Pendant, ist nach Zoll, WVTA-Kosten und europäischer Handelsinfrastruktur womöglich nur noch 20-25 % günstiger. Das Wertversprechen bleibt real, aber der „China-Preis“ ist nicht mehr die Schlagzeile.
Großbritannien ist nach dem Brexit für die Importökonomie chinesischer E-Autos merklich günstiger als die EU selbst. Manche Modelle der Geely-Gruppe erreichen in Großbritannien Preise, die die EU-Preise für dasselbe Fahrzeug deutlich unterbieten.
Der Einstieg in Europa
Für einen unabhängigen Händler, der den Europaeinstieg erwägt:
- Lassen Sie die WVTA-Verfügbarkeit für Ihr Modell und Ihre Ausstattung beim Hersteller oder über unser Exportbüro bestätigen.
- Verstehen Sie Ihren konkreten Ausgleichszollsatz anhand des dem Hersteller zugewiesenen Zollcodes.
- Wählen Sie einen Markt mit schwacher offizieller Distribution — Balkan, peripheres Osteuropa, Großbritannien für bestimmte Modelle.
- Kalkulieren Sie Serviceinfrastruktur auf europäischem Niveau — die Erwartungen europäischer Käufer sind hoch.
Sehen Sie unsere Notizen zum Balkanmarkt für konkrete Händlerempfehlungen in der Region.