Europa ya no es un mercado «emergente» para los EV chinos. Zeekr, BYD, MG (SAIC), Polestar y Nio tienen redes de distribución europeas directas. Xpeng, Leapmotor (en alianza con Stellantis) y otros están construyendo la suya. Para un importador independiente, esto es a la vez buena noticia (el producto está homologado, la marca es creíble) y un desafío (las posiciones fáciles están ocupadas). Este es el panorama de 2026.
La situación arancelaria
El marco arancelario europeo para los EV chinos ha evolucionado rápido. A fecha de 2024-26:
- Derechos compensatorios sobre los EV de origen chino: la UE impuso aranceles específicos que van desde ~17 % (Tesla Shanghái) hasta más del 35 % (fabricantes no cooperantes). El Grupo Geely, BYD y la mayoría de los grandes exportadores chinos se sitúan en la franja media, en torno al 20-25 %, además del arancel estándar de importación del 10 % de la UE.
- Reino Unido posbrexit: no ha impuesto derechos compensatorios equivalentes, de modo que los EV chinos pueden salir más baratos en el Reino Unido que en los países de la UE.
- Noruega, Islandia y Suiza: fuera del régimen compensatorio de la UE, lo que crea oportunidades de arbitraje en corredores concretos.
Calcular el arancel de un vehículo concreto exige conocer la tasa asignada exacta a su fabricante. Fijar precio a un envío sin confirmarlo es un error habitual de importadores primerizos.
Homologación: el objetivo es la WVTA
Para entrar en el mercado de la UE, la homologación objetivo es la WVTA (Whole Vehicle Type Approval). Es cara de obtener, pero válida en los 27 Estados miembros. La mayoría de los grandes fabricantes chinos que exportan a Europa ya tienen WVTA para determinadas combinaciones de versión y configuración: usted se apoya en una homologación existente, no crea una nueva.
El Reino Unido tiene su propia homologación de tipo GB tras el Brexit, pero los vehículos con WVTA de la UE se aceptan ampliamente. Noruega, Suiza e Islandia aceptan la homologación de la UE más sus requisitos específicos de emisiones.
Qué marcas dominan en Europa
Zeekr
Distribución europea directa con redes de concesionarios en Países Bajos, Bélgica, Alemania, Austria, Suecia y en expansión. Zeekr 001, 007 (vendido como 7GT en la UE), X y el próximo 9X. Diseñados en Gotemburgo, lo que conecta bien con el comprador europeo. Posicionados frente a los eléctricos de Audi/BMW/Mercedes a precios más bajos.
BYD
Presencia europea significativa con Atto 3, Dolphin, Seal y Han. Red de concesionarios en la mayoría de los países de la UE. Posicionamiento mainstream.
MG (SAIC)
Se vende en Europa como si fuera una marca británica (que históricamente lo fue). Presencia muy fuerte en el Reino Unido. MG4, MG ZS EV, MG HS PHEV. Precios agresivos y red de servicio europea madura.
Polestar
Técnicamente de fabricación china (Geely Holding), pero posicionada y comercializada como marca sueca. Buena acogida europea. Polestar 2, 3 y 4.
Nio
EV premium con infraestructura de intercambio de baterías. Presente en el norte de Europa (especialmente Noruega). Huella menor que Zeekr/BYD, pero en crecimiento.
Xpeng
Construyendo presencia europea. Fuerte inicialmente en Noruega y Países Bajos, en expansión.
Leapmotor
La alianza con Stellantis hace que los vehículos Leapmotor se vendan a través de las redes minoristas de Stellantis en determinados mercados europeos. Es un modelo de canal distinto del enfoque de distribución directa que siguen la mayoría de las demás marcas chinas.
Dónde siguen teniendo espacio los concesionarios independientes
Mercados europeos secundarios
Los países balcánicos (Albania, Macedonia, Kosovo, Bosnia), Europa del Este (Bulgaria, Rumanía, Serbia, Georgia) y algunos mercados periféricos de Europa Occidental tienen redes de concesionarios de EV chinos menos desarrolladas que los grandes mercados de la UE. Los importadores independientes pueden operar allí sin competir de frente con los grandes distribuidores.
Comercio de EV chinos usados
El segmento de EV chinos usados dentro de Europa todavía se está formando. Los Zeekr y BYD de 2-3 años de las primeras oleadas de entrega empiezan a aparecer en el mercado de ocasión. Los concesionarios que los agregan para venta transfronteriza pueden construir posiciones.
Modelos de nicho concretos
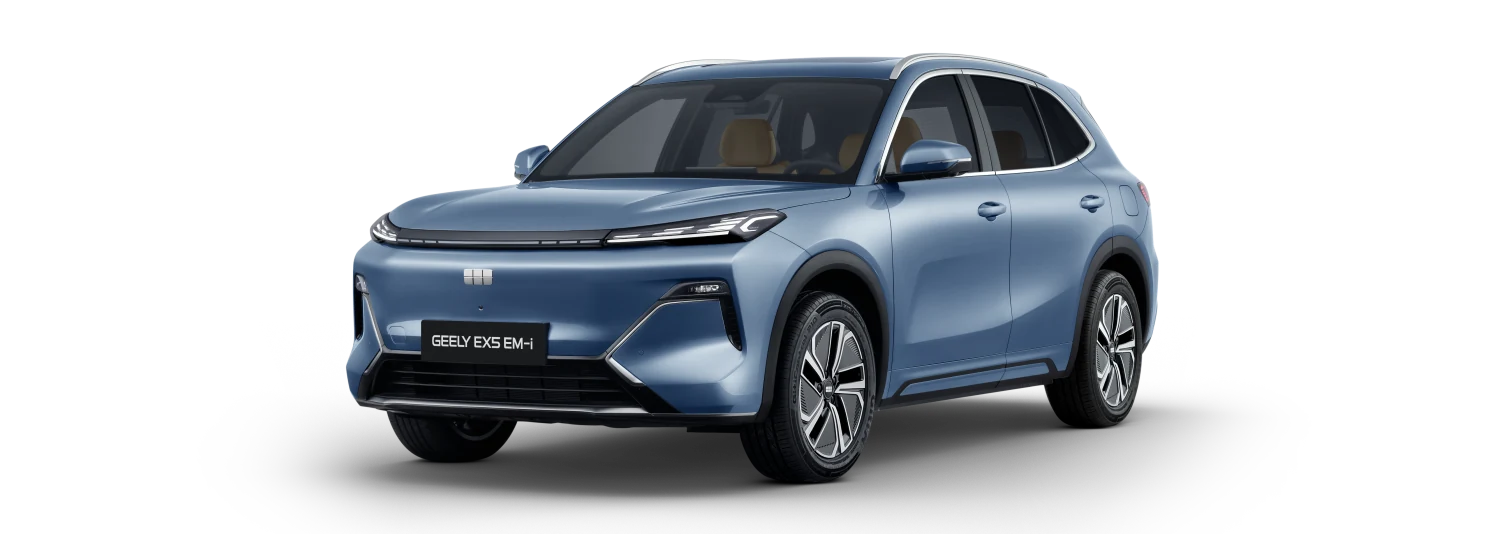
Los fabricantes chinos suelen tener en su gama doméstica modelos que aún no tienen distribución europea; el superhíbrido Geely Starray EM-i 2026 es un ejemplo a inicios de 2026. Los importadores independientes con capacidad para gestionar la WVTA pueden introducirlos ante los concesionarios europeos.
Economía realista en 2026
El arancel compensatorio de la UE ha comprimido los márgenes de forma apreciable para la importación directa desde China. Un vehículo que era un 40 % más barato en FOB que su equivalente europeo puede quedar solo un 20-25 % más barato una vez computados arancel, costos de WVTA e infraestructura minorista europea. La propuesta de valor sigue siendo real, pero el «precio China» ya no es el titular.
El Reino Unido posbrexit es notablemente más favorable que la UE propiamente dicha para la economía de importación de EV chinos. Algunos modelos del Grupo Geely alcanzan en el Reino Unido precios que quedan muy por debajo de los de la UE para el mismo vehículo.
Cómo empezar en Europa
Para un concesionario independiente que se plantea entrar en Europa:
- Confirme la disponibilidad de WVTA para el modelo y la versión elegidos, con el fabricante o a través de nuestra oficina de exportación.
- Entienda su tasa específica de derecho compensatorio según el código arancelario asignado al fabricante.
- Elija un mercado donde la distribución oficial sea débil: los Balcanes, la Europa oriental periférica o el Reino Unido para modelos concretos.
- Presupueste infraestructura de servicio de nivel europeo: las expectativas del comprador europeo son altas.
Consulte nuestras notas sobre el mercado balcánico para recomendaciones concretas de concesionarios en esa región.